Kategoriöversikter
Betalningslösningar: avgifter, avtal och riskhantering
Betalsätt är kundens val: kort, Swish eller faktura. Betalningslösningen är tekniken bakom – hårdvara och mjukvara – som hanterar betalningarna.
Betalningslösning, betalsätt och kostnadsbild – vad är vad?
Betalsätt är kundens val: kort, Swish eller faktura. Betalningslösningen är tekniken bakom – hårdvara och mjukvara – som hanterar betalningarna. De hänger samman: lösningen måste stödja de betalsätt kunderna föredrar.
Den synliga procentsatsen är lätt att fastna vid. Avgifterna för en betalningsgateway täcker betaltjänsten, bedrägeribekämpning, bankintegrationer och valutaväxling. Den svenska betalningsmarknaden är i praktiken nästan helt digital; kort- och mobilbetalningar är vanligast. Företag måste väga avgifter mot en fortsatt bra kundupplevelse.
Tekniskt sköts mycket av en betaltjänstleverantör (PSP). PSP:n tar emot lokala och globala betalningsmetoder, kopplar din webbplats eller app till ett betalningsbehandlingssystem, dirigerar medel till ditt bankkonto och hanterar tvister, återbetalningar och avräkning. Du slipper bygga egen infrastruktur och hantera efterlevnad, säkerhet och bankintegrationer själv.
Avgifter, avtal och riskhantering hänger ihop. En låg transaktionsavgift kan dölja dyrare hårdvara, avvecklingsavgifter, valutapåslag eller hög chargeback-kostnad. Bedöm ekonomin i betalningslösningen som en helhet – inte som en enskild procentsiffra i marknadsföringen.
Avgifterna som bygger upp din kostnad per betalning
Transaktionsavgiften är vanligast. Den beräknas oftast som en procentandel av varje transaktion, exempelvis 1,5–3,0 procent, plus en fast avgift per betalning på till exempel 1–3 svenska kronor. Den täcker behandling, förebyggande av bedrägerier och andra funktioner på gatewaysidan.
Utöver transaktionsavgiften tillkommer ofta en månads- eller abonnemangsavgift för plattformen eller premiumfunktioner. Avgiften varierar med leverantör och företagets storlek. Vissa leverantörer tar dessutom en startavgift för installation och integration – en engångskostnad som kan variera kraftigt.
Betalar kunderna i utländsk valuta tillkommer normalt en växlingsavgift, ofta 1–3 procent av transaktionsbeloppet. Gateways kan också ta ut utbetalnings- eller avvecklingsavgifter för att föra över pengarna till ditt bankkonto. Den är vanligen en fast avgift per utbetalning eller en procentandel av det överförda beloppet.
Vid en tvist – en chargeback – kan återkrediteringen kosta i storleksordningen 200–300 kronor per ärende. Vissa leverantörer erbjuder dessutom valfria tillägg som analys och avancerat bedrägeriskydd mot en extra avgift.
Exakta kostnader beror på leverantörsvalet. Begär alltid en fullständig prislista i skrift. Räkna fram ett all-in-pris per betalning utifrån din egen transaktionsmix – inte utifrån en annonserad ingångsnivå.
Viktiga statistik om betalningsmarknaden i Sverige
- 8,6Antal användare av BankID
- 80%Genomsnittlig andel kundavvisningar i e-handeln
Kostnadsexempel för kort, Swish och Klarna – och varför de skiljer sig
En jämförelse från Ekonomipiloten anger typiska svenska nivåer: Klarna kostar 2,49–4,49 procent plus cirka 2,50 kronor per transaktion. Stripe kostar 1,4 procent plus 1,80 kronor per kortbetalning. Swish Företag kostar typiskt 1,50–2,50 kronor per transaktion.
Samma källa visar stora skillnader mellan betalsätten. Kortbetalning ligger på en helt annan nivå än Swish, som prissätts med ett fast belopp per transaktion. Klarna ligger högst i intervallet, vilket speglar ett annat åtagande och en annan riskbild än ren kortinlösen.
Enligt en genomgång från Stripe ligger avgifter för betalningsgateways i Sverige generellt kring 1,5–3,0 procent plus 1–3 kronor per betalning. Två företag kan alltså ha samma betalsätt men ändå olika kostnad per betalning.
Varför skiljer det sig? Kostnaden bestäms ytterst av avtalet, din volym och transaktionstyp. Hög volym, förutsägbar transaktionsmix och låg andel tvister ger normalt bättre villkor. Låg volym och många manuella moment pressar priset uppåt. Publicerade intervall är därför riktmärken – inte er faktiska kostnad.
Kostnader för olika betalsätt i Sverige – jämförelse mellan Klarna, Stripe och Swish Företag
- 2Klarna
- 1,4%Stripe (kortbetalning)
- 1Swish Företag
Vad som får avgiften att skjuta i höjden
Transaktionsstorleken påverkar totalkostnaden mer än man kan tro. En fast avgift per betalning slår proportionellt hårdare på små belopp, medan den rörliga procentandelen dominerar vid stora belopp. Två företag med samma avtal kan därför få mycket olika genomsnittlig kostnad per betalning, beroende på om de säljer många små eller få stora ordrar.
Gränsöverskridande betalningar och valutaväxling är en annan tydlig kostnadsdrivare. När kunder betalar i utländsk valuta tillkommer växlingsavgifter, ofta mellan 1 och 3 procent av transaktionsbeloppet. Säljer du inom EU eller globalt bör du räkna in valuta i kalkylen från början.
Chargebacks är den mest underskattade kostnaden. Varje ärende kan kosta i storleksordningen 200–300 kronor att lösa. En hög andel tvister kan dessutom påverka avtalsvillkoren negativt. En enskild tvist är billig – ett mönster av tvister är dyrt.
Andra kostnadsdrivare är antalet betalsätt du erbjuder, manuellt arbete kring avstämning och återbetalningar samt hur väl bedrägeriskyddet är kalibrerat. För mycket friktion tappar kunder. För lite friktion ökar både bedrägerier och kostnader.
Avtalet: bindningstid, hårdvara och dolda kostnader
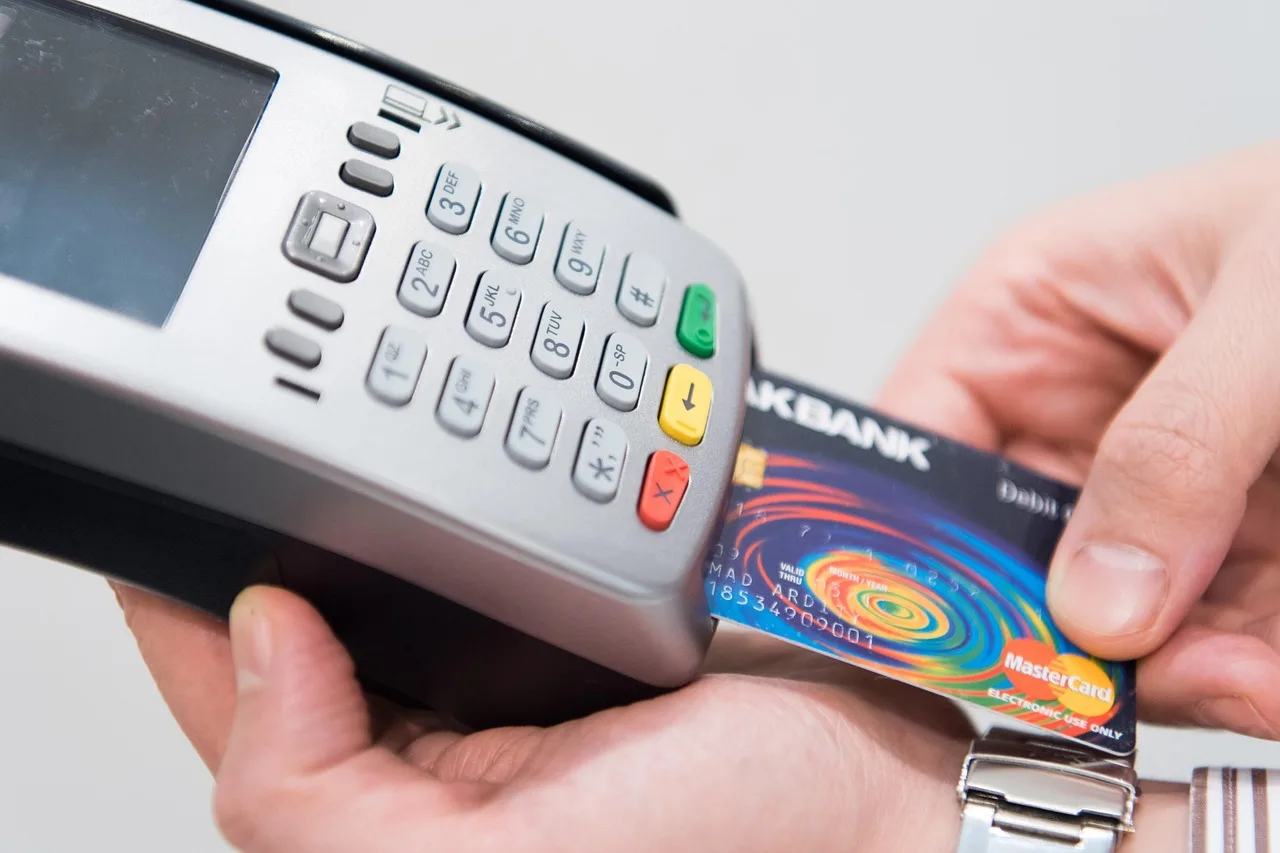
I butik handlar avtalet inte bara om inlösen utan även om kassasystem och kortterminal. Ett kassasystem omfattar det du behöver för att hantera och registrera försäljningen, och i de allra flesta fall ingår en kortterminal. Kortköp är det allra vanligaste betalningssättet i Sverige, så terminalen är sällan valfri.
Du kan hyra eller köpa en kortterminal, eller välja en lösning där terminalen ingår i ett paket. Att hyra har fördelar: hård- och mjukvara är lättare att hålla uppdaterad, terminaler kan bytas ut när de blir äldre, och du kan få kompletta paket med inlösenavtal hos samma leverantör.
Nackdelen är att du binder upp dig vid leverantören – ju kortare tid, desto dyrare – och att hyra oftast är dyrare än att köpa en terminal.
Läs avtalet särskilt noga på tre punkter: bindningstid och uppsägningstid, regler för prisändringar samt minimiavgifter, abonnemang eller avgifter som bara syns på fakturan. En leverantör som är billig i marknadsföringen kan bli dyrare totalt om hårdvara, avveckling eller tilläggstjänster prissätts separat.
Be om alla avgifter listade i avtalet innan du skriver under: startavgift, månadsavgift, transaktionsavgift, växlingspåslag, utbetalningsavgift och chargeback-avgift. Fråga också hur prisändringar kommuniceras och vilken uppsägningstid som gäller vid en sådan ändring.
Fördelar och nackdelar med att hyra eller köpa kortterminal
- Hyra terminalFördel: enklare uppdateringar, lättare bytbarhet. Nackdel: högre kostnad på lång sikt, bindningstid kan öka pris
- Köp terminalFördel: lägre total kostnad över tid. Nackdel: behov av självunderhållning, svårare att byta ut
Riskhantering: bedrägerier, chargebacks och stark kundautentisering
Sverige omfattas av EU:s PSD2-ramverk. Det innebär att onlinebetalningar ofta kräver stark kundautentisering (SCA) med tvåfaktorsautentisering. I praktiken sker det genom engångskod, bekräftelse i bankapp eller biometriskt id i telefonen.
BankID är den vanligaste digitala id-handlingen i Sverige och användes av 8,6 miljoner svenskar 2024, enligt Stripe. Det används för att logga in i bankappar och godkänna betalningar, och företag använder det för att uppfylla SCA-kraven. En bra betalningslösning hanterar detta automatiskt utan att det känns som ett hinder för kunderna.
Risken kopplar direkt till kostnaden. Tvisthantering, återbetalningar och avräkning är typiska uppgifter som en betaltjänstleverantör sköter åt dig. Varje chargeback kostar pengar och signalerar samtidigt en svaghet i flödet. En väl fungerande lösning bör automatiskt hantera autentisering, bedrägeriregler, återbetalningar och avstämning.
På leverantörssidan finns dessutom tydliga regelkrav. Finansinspektionens föreskrifter (FFFS 2018:4) om betaltjänstleverantörer reglerar bland annat det system med lämpliga åtgärder och kontroller som en betaltjänstleverantör ska ha för operativa risker och säkerhetsrisker. Riskhantering är ett krav, inte en tillvalsfunktion.
Kontrollera leverantören: tillstånd, tillsyn och kapitalkrav
Innan du väljer betalningslösning bör du kontrollera att leverantören får erbjuda tjänsten. För att tillhandahålla betaltjänster i Sverige krävs för de flesta tjänster tillstånd från Finansinspektionen; den som har tillstånd kallas betalningsinstitut. För kontoinformationstjänster krävs endast registrering, och aktören kallas registrerad betaltjänstleverantör.
Ett beviljat tillstånd betyder inte att kontrollen är klar. Företaget står under Finansinspektionens tillsyn och måste följa regler om bland annat kapitalkrav, riskhantering, penningtvätt och finansiering av terrorism, skydd av medel samt lämplighet hos ägare och ledning. Dessa områden avgör hur tryggt dina pengar och kunddata hanteras.
Du kan kontrollera namn på företag med tillstånd att erbjuda finansiella tjänster i Finansinspektionens företagsregister. Är leverantören ett ombud ska den inte ha eget tillstånd, men vara anmäld till Finansinspektionen av sin huvudman. Betaltjänstombud betalar inga avgifter till Finansinspektionen.
Regelverket består av lagen (2010:751) om betaltjänster, som genomför EU:s betaltjänstdirektiv, samt Finansinspektionens föreskrifter, bland annat FFFS 2018:4 och FFFS 2010:3. Föreskrifterna förtydligar bestämmelserna och ställer exempelvis krav på hur betalningstransaktioner ska genomföras och hur personuppgifter får behandlas.
Tillståndsprövningen är resurskrävande, vilket indirekt säger något om seriositeten. Avgiften för prövning av en ansökan om tillstånd är 405 000 kronor. Ett betalningsinstitut ska betala tillsynsavgift i förhållande till balansomslutningens storlek, dock minst 150 000 kronor per år.
Ansökan om undantag från tillståndsplikt kostar 232 500 kronor för juridiska personer och 105 000 kronor för fysiska personer. Finansinspektionen fattar beslut inom tre månader förutsatt att ansökan är fullständig och avgiften betald.
Så sänker du avgifter och risker utan att tappa kunder
Börja med kundernas preferenser, inte prislappen. I Norden överges i snitt runt 80 procent av alla varukorgar i e-handeln, enligt statistik från Statista som återges av Fortnox. En av de vanligaste anledningarna är att sajten inte erbjuder det betalsätt besökaren föredrar, enligt BigCommerce. Fler relevanta betalsätt kan ge fler genomförda köp, även om varje enskilt betalsätt har en kostnad.
Förhandla utifrån din faktiska mix och volym. Ta fram genomsnittligt ordervärde, fördelning mellan betalsätt, andel utländska transaktioner och antal chargebacks. Begär offert på den verkliga bilden i stället för på en generell prislista. Volymrabatt, lägre fast avgift vid små belopp och paketpriser för hårdvara är vanliga förhandlingspunkter.
Undvik dolda kostnader genom att jämföra all-in-pris, inte enskilda procentsatser. Räkna in startavgift, månadsavgift, växlingspåslag, utbetalningsavgift, chargeback-avgift och kostnaden för valfria tillägg som analys och avancerat bedrägeriskydd.
Automatisera där det går. Ett kassasystem kopplat till ekonomisystemet kan ge dagsrapporten direkt i systemet, vilket minskar manuell avstämning och risken för fel mellan betalningar och bokföring. Följ samtidigt upp andelen chargebacks och bedrägeriförsök löpande – nyckeltal som snabbast påverkar både kostnad och avtalsvillkor.
Steg-för-steg: hur du väljer rätt betalningslösning
- Analysera kundbeteendeIdentifiera vilka betalsätt dina kunder föredrar – oftast kort, Swish eller faktura
- Samla din transaktionsmixRäkna ut genomsnittligt ordervärde, volym, andel utländska betalningar och chargeback-historik
- Begär all-in-pris från leverantörerJämför total kostnad per betalning baserat på din faktiska mix, inte annonserade miniminivåer
- Kontrollera tillstånd och säkerhetVerifiera att leverantören har tillstånd från Finansinspektionen och följer FFFS 2018:4
- Automatisera och övervakaAnvänd system som kopplar till ekonomisystemet och följer upp chargeback-kvot löpande
Checklista inför valet av betalningslösning
- Avgifterbegär en fullständig prislista i skrift med transaktionsavgift (procent och fast belopp), månads- eller abonnemangsavgift, startavgift, växlingspåslag, utbetalnings- eller avvecklingsavgift, chargeback-avgift och priser för valfria tillägg. Räkna fram ett all-in-pris per betalning utifrån din egen transaktionsmix.
- Avtal: kontrollera bindningstid, uppsägningstid, regler och varsel vid prisändringar, minimiavgifter samt om hårdvaran hyrs eller köps. Hyra ger enklare uppdateringar och terminalbyten men är normalt dyrare och binder upp dig; vid hyra gäller att ju kortare bindningstid, desto dyrare.
- Hårdvara och integrationsäkerställ att kassasystem och kortterminal fungerar ihop med ditt ekonomisystem, att kontaktlösa betalningar stöds och att dagsrapporter kan föras över automatiskt i stället för manuellt.
- Betalsättutgå från hur dina kunder faktiskt vill betala. Kortköp är det vanligaste betalningssättet i Sverige, och brist på ett föredraget betalsätt är en vanlig orsak till att köp avbryts.
- Riskhanteringverifiera hur stark kundautentisering (SCA) hanteras, om BankID kan användas, hur bedrägeriskydd och regler konfigureras samt hur återbetalningar, tvister och chargebacks hanteras och vad de kostar.
- Tillstånd och tillsynkontrollera leverantören i Finansinspektionens företagsregister – har företaget tillstånd som betalningsinstitut eller är det registrerat för kontoinformationstjänster? Om leverantören är ett ombud ska det vara anmält till Finansinspektionen av sin huvudman.
- Dataskydd och efterlevnadfråga hur personuppgifter behandlas och hur kraven i lagen (2010:751) om betaltjänster och Finansinspektionens föreskrifter följs i praktiken.
- Support och uppföljningbestäm vem du kontaktar vid driftstörningar eller tvister, vilka svarstider som gäller och hur du löpande får rapportering om avgifter, volymer och chargeback-kvoter.
Checklista inför valet av betalningslösning
- AvgifterBegär fullständig prislista med alla avgifter inklusive startavgift, växlingspåslag, utbetalningsavgift och chargeback-avgift
- AvtaletKontrollera bindningstid, uppsägningstid och regler för prisändringar
- Hårdvara och integrationSäkerställ att systemet integreras med ditt ekonomisystem och stödjer automatisk avstämning
- RiskhanteringVerifiera att SCA (strong customer authentication) hanteras via BankID och att bedrägeriskydd är automatiserat
- Tillstånd och tillsynKontrollera leverantören i Finansinspektionens företagsregister – har det tillstånd som betalningsinstitut?