Kategoriöversikter
Betalningslösningar i butik och e-handel: krav och skillnader
Samma kort och samma kund kan mötas av helt olika betalflöden beroende på kanal.
Butik och e-handel: samma betalning, olika villkor
Samma kort och samma kund kan mötas av helt olika betalflöden beroende på kanal.
Regelverket ligger delvis över båda kanalerna, men autentiseringen sker med olika teknik i butik och på nätet.
Så betalar kunderna i butik – och var faktura kommer in
I fysisk butik dominerar kort, kontanter och mobiltelefoner, enligt Dagens Handel.
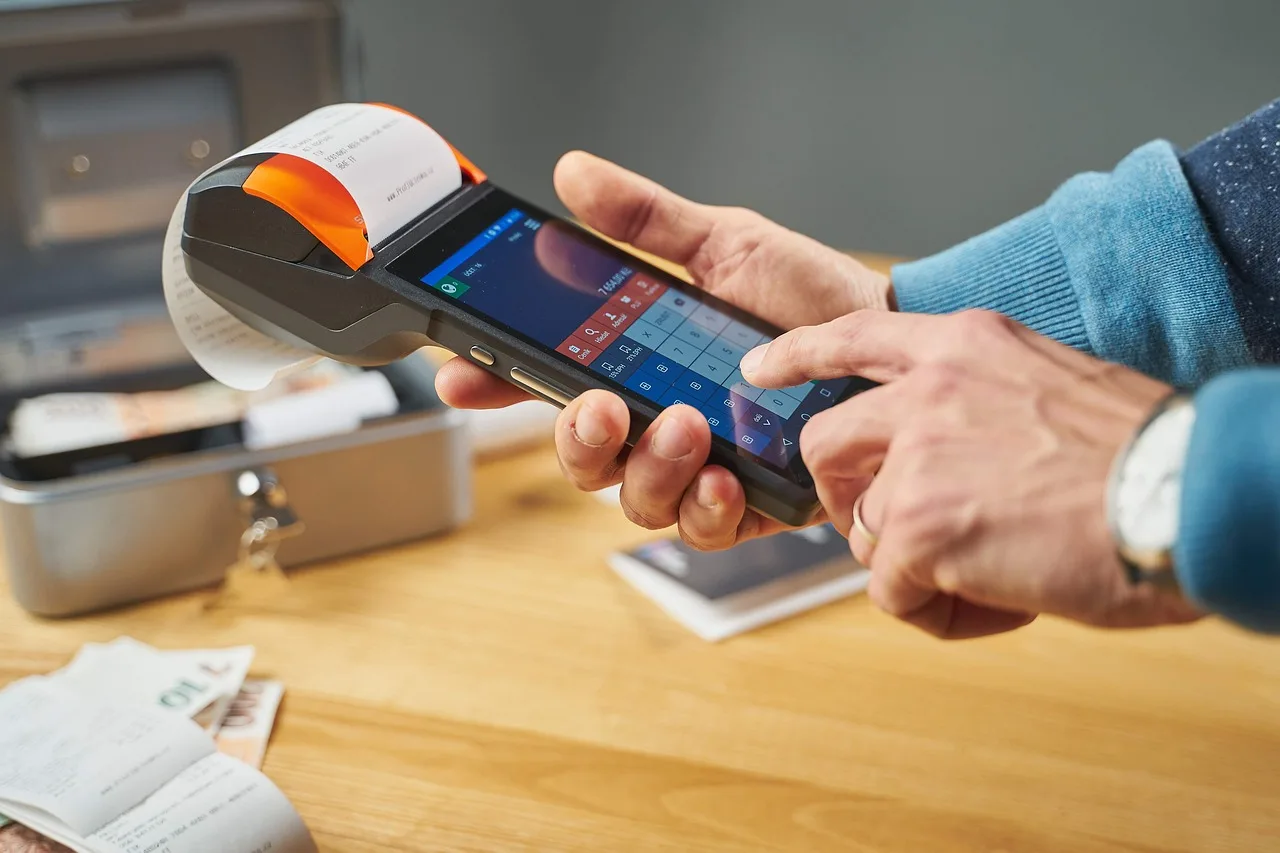
Faktura i butik har varit den krångliga delen. Kunder har behövt fylla i många blanketter och få beviljad kredit innan de kan betala med faktura i butik. Ett fakturaköp eller en delbetalning har uppehållit kassörens, kön och kundens tid i flera minuter, enligt Dagens Handels beskrivning av läget före Verifones och Fakturagrams lansering. Avtalet mellan dem gäller fakturabetalning via butikens kortterminal.
Tidsaspekten är hela poängen med den nya typen av lösning. Niclas Josefsson, vd på Inkassogram, uppger att lösningen med bland annat Mobilt BankID kapar tiden rejält: "Med Fakturagram tar det bara mellan 15-20 sekunder från start till mål".
Efterfrågan finns. I en undersökning som Yougov gjort på uppdrag av Verifone svarar var sjätte person att de skulle handla mer i fysiska butiker om det var enklare att betala mot faktura. En av fyra handlare tror att de skulle kunna öka sin försäljning om fakturaköpen blev enklare. Hittills erbjuds fakturaköp mest inom sällanköpsvaruhandeln.
Faktura i butik: efterfrågan och tidsvinst
- Tid för fakturaköp via kortterminal med Fakturagram — 15-20 sekunder
E-handelns bredare val: kort, faktura, delbetalning och mobil
I e-handeln är fakturor, tillsammans med kort- och direktbetalning, de mest populära betalsätten. Köp på faktura är dessutom markant högre i e-handeln än i fysisk butik, enligt Morgan Sellén på Verifone.
Utbudet av betalmetoder är bredare på nätet. I Ehandel.se:s sammanställning av betallösningar för e-handel framgår att leverantörerna stödjer kort, faktura, delbetalning, Swish, Apple Pay, Google Pay och Trustly i olika kombinationer. Stödet varierar mellan aktörerna, och en del har ett tydligt smalare utbud. Ehandel.se beskriver valet av betalningslösning som en av de mest kritiska komponenterna för en framgångsrik e-handel.
Mobilbetalningarna tar alltmer mark. Svea konstaterar att betalalternativen i mobilen kommer att växa, men att svenska e-handlare generellt sett är tidiga med många betalsätt. I praktiken bör en checkout kunna hantera både kort, faktura, delbetalning och mobilbaserade betalningar. Apple Pay och Google Pay har ett inbyggt autentiseringssteg som når upp till SCA-kraven enligt Stripe.
Kravet på stark kundautentisering – där kanalerna skiljer sig
Den 14 september 2019 infördes nya regler om stark kundautentisering inom EU. Enligt Finansinspektionen innebär reglerna att man ska autentisera sig med säkra metoder när man loggar in på sitt betalkonto online, initierar en elektronisk betalningstransaktion eller genomför en betalkontoåtgärd på distans som kan innebära risk för svikligt förfarande, det vill säga bedrägeri eller annan missbruksrisk. Reglerna följer av 5 b kap. 4 § lagen (2010:751) om betaltjänster och av Kommissionens tekniska standarder för sträng kundautentisering och säker kommunikation, RTS (EU) 2018/389, som är en del av genomförandet av betaltjänstdirektivet PSD2, direktiv (EU) 2015/2366.
Det finns ingen övergångsperiod; reglerna gällde från den 14 september 2019. Europeiska bankmyndigheten (EBA) har dock anfört att en tidsbegränsad implementeringstid under vissa förutsättningar kan accepteras för korttransaktioner inom e-handeln. Finansinspektionen bedömde att det redan fanns tillräckligt många lösningar på den svenska marknaden för att större delen av korttransaktionerna inom e-handeln skulle kunna uppfylla kraven. Företag som ansåg sig behöva mer tid kunde lämna en detaljerad plan till Finansinspektionen, som bland annat skulle beskriva hur e-handlare och betaltjänstanvändare informeras.
SCA kräver att autentiseringen omfattar minst två av tre komponenter, enligt Stripe. I praktiken innebär det kombinationer av något användaren vet, något användaren har och något användaren är. Digitala kortbetalningar autentiseras främst med 3D Secure, där 3D Secure 2 är den vanligaste metoden för att uppfylla SCA-kraven online. Autentiseringen sker då som ett extra steg i kassan, till exempel med en engångskod eller ett fingeravtryck i en mobilapp. Korttransaktioner offline uppfyller vanligtvis kraven genom PIN-kod.
Kraven gäller alla elektroniska betalningar, det vill säga kortbetalningar och banköverföringar, såvida inte ett undantag kan tillämpas eller transaktionen faller utanför SCA:s räckvidd – exempelvis transaktioner som initieras av handlaren, som autogiro. Vid kortbetalning online gäller kraven för transaktioner där både företaget och kortinnehavarens bank finns inom EES. Företag kan begära tillgängliga undantag för att behålla en friktionsfri kassaupplevelse. En fördel med att tillämpa SCA med multifaktorautentisering är att företaget kan få ansvarsskydd vid bedrägeritvister. Banker måste avvisa betalningar som kräver stark kundautentisering och inte uppfyller kriterierna.
PSD2 påverkar också bankernas egna gränssnitt. SEB beskriver exempelvis att kunder loggas ut automatiskt efter 5 minuters inaktivitet, något banken anger som ett krav enligt PSD2 som gäller alla banker i EU.
Faktura och delbetalning: kreditprövning och tydlig information
Faktura och delbetalning är kreditprodukter, och därför följer kreditmomentet med i båda kanalerna – men det tar sig olika uttryck. I butik har kunden historiskt behövt fylla i blanketter och få beviljad kredit innan ett fakturaköp kunde genomföras, enligt Morgan Sellén på Verifone. Med Mobilt BankID flyttas processen in i kortterminalen och kortas rejält, enligt Inkassograms vd Niclas Josefsson.
I e-handeln beskrivs kraven ha skärpts. Svea sammanfattar att det för e-handlare innebär krav på tydlig information, digitalt anpassade kreditvillkor och kreditprövning av kunder innan köp. Kreditprövning och information kan alltså inte hanteras i efterhand, utan måste vara inbyggt i köpflödet.
Den praktiska skillnaden ligger inte i om kreditprövning ska göras, utan i hur och var den sker: i e-handeln med digitalt anpassade kreditvillkor, i butik med terminalbaserad identifiering med Mobilt BankID.
Friktion, beteende och försäljning – vad skillnaderna betyder
Resultaten från undersökningen som Yougov gjorde på uppdrag av Verifone kan tolkas som att friktion i betalsätten påverkar försäljningen. Där framkommer att fler skulle handla i fysiska butiker om det var enklare att betala mot faktura, och var femte person uppger att de måste avstå köp i fysisk butik en gång i månaden eftersom de inte har pengar för köpet just då. Morgan Sellén noterar att köpen i fysisk handel går ner efter den 16:e varje månad, när pengarna börjar ta slut, och menar att möjligheten att skjuta upp betalningen kan jämna ut försäljningen över månaden.
Tiden är en del av friktionen. Ett fakturaköp i butik har uppehållit kassörens, kön och kundens tid i flera minuter, och enligt Morgan Sellén på Verifone beror fakturaköpens ovanlighet i fysisk butik på att de varit för krångliga att utföra. Med den nya typen av lösning försvinner den flaskhalsen.
I e-handeln sitter friktionen i stället i autentiseringssteget. SCA kräver ett extra steg i kassan för kortbetalningar online, men företag kan begära undantag. Betalmetoder med inbyggd autentisering ger ett smidigare flöde som samtidigt uppfyller kraven, enligt Stripe.
Friktion i butik: beteende och försäljning
- Försäljning i fysisk handel går ner efter den 16:e varje månad — Efter den 16:e
Checklista: välj betalningslösning för butik och e-handel
Utgå från betalsättsmixen i varje kanal och kartlägg vilka betalsätt kunderna faktiskt efterfrågar innan du jämför leverantörer. Kontrollera särskilt stödet för faktura och delbetalning om du säljer sällanköpsvaror – det är där fakturaköp hittills erbjuds i butik.
Kontrollera autentiseringskedjan i båda kanalerna och hur undantagen från SCA kan tillämpas i ditt flöde. Verifiera också om ansvarsskyddet vid bedrägeritvister gäller när SCA tillämpas.
Bygg in kreditmomentet från början om du erbjuder faktura eller delbetalning. Det innebär rutiner för kreditprövning av kunden innan köp och tydlig information om kreditvillkoren, samt digitalt anpassade kreditvillkor i e-handeln. I butik behöver du en process för identifiering, till exempel med Mobilt BankID, så att kunden slipper blanketter i kassan.
Bedöm teknisk integration, skalbarhet och dataägande. Jämför leverantörernas stöd för de betalmetoder du valt – i Ehandel.se:s lista skiljer sig utbudet av kort, faktura, delbetalning, Swish, Apple Pay, Google Pay och Trustly mellan aktörerna. Utgå från om du säljer nationellt eller internationellt, hur mycket teknisk komplexitet du vill ta på dig, och om du vill behålla kontrollen över kunddata och hela kundresan i din egen checkout.
Testa kundresan i båda kanalerna mot samma mått: antal steg, tid i kassan och var eventuella avbrott uppstår. Jämför med den tid som Inkassogram uppger för fakturaköp via kortterminal, och mät motsvarande tid i din egen e-handelskassa innan du beslutar.
Checklista: välj betalningslösning för butik och e-handel
- Kartlägg betalsättsmixen i varje kanal och kundernas efterfrågan
- Kontrollera autentiseringskedjan och SCA-undantag i båda kanalerna
- Bygg in kreditprövning och tydlig information från början
- Bedöm teknisk integration, skalbarhet och dataägande
- Testa kundresan i båda kanalerna mot samma mått
Så möter du kraven i båda kanalerna
Skillnaderna mellan butik och e-handel ligger inte i om autentisering och kreditprövning krävs, utan i hur de genomförs. I butik sker autentisering ofta med PIN och identifiering i terminalen, medan e-handeln bygger på 3D Secure, undantag och digitala kreditvillkor.
För den som väljer betalningslösning betyder det att samma leverantör kan behöva hantera två olika flöden: ett terminalnära i butik och ett checkoutbaserat på nätet. Utgå därför från kanalens betalsättsmix, testa kundresan och säkerställ att både autentisering och kreditmoment är inbyggda innan lösningen väljs.