Listmetodik
Bedrägeriskydd och chargeback i betalningsavtal: en checklista
Riksbanken slår i Betalningsrapport 2025 fast att allmänhetens förtroende är avgörande för att betalningsmarknaden ska fungera. Stora betalningsbedrägerier riskerar att urholka förtroendet.
Bedrägerier i betalningar – varför en checklista behövs
Riksbanken slår i Betalningsrapport 2025 fast att allmänhetens förtroende är avgörande för att betalningsmarknaden ska fungera. Stora betalningsbedrägerier riskerar att urholka förtroendet.
Finansinspektionen har i uppdrag från regeringen att övervaka att betaltjänstleverantörer följer betaltjänstlagen. Betaltjänstlagen syftar bland annat till att motverka bedrägerier. Inom den tillsynen samlar myndigheten in statistik över bedrägerier via betaltjänster.
Finansinspektionen mäter bedrägerier via betaltjänster halvårsvis. Senast publicerade statistik visar att antalet bedrägerier ökat och uppgick till drygt en miljard kronor under första halvåret 2024. Statistiken omfattar de bedrägerier som betaltjänstleverantörerna själva rapporterat under Finansinspektionens tillsyn.
Bilden är inte entydig. Polisens preliminära statistik över alla anmälda brott visar att det totala antalet bedrägerier minskade något 2024 jämfört med 2023.
Bakom siffrorna ligger en förskjutning: kortbedrägerierna har minskat, medan befogenhetsbedrägerierna ökat med 12 procent. Vid ett befogenhetsbedrägeri kan bedragaren säga sig ringa från offrets bank och lura offret att signera något med e-legitimation eller att dela känslig information. Enligt nuvarande regelverk ersätts den typen av bedrägeri sällan av bankerna, vilket innebär att offren själva får stå för förlusten.
Finansinspektionens rapport om betaltjänstleverantörernas bedrägeriarbete visar att social manipulation är den vanligaste bedrägeriformen och främst drabbar äldre. Social manipulation innebär att personer manipuleras att genomföra transaktioner eller lämna ifrån sig känslig information.
I rapporten föreslår Finansinspektionen att leverantörerna ska bära en större del av förlusten, stärkta krav på transaktionsövervakning, bättre informationsdelning mellan myndigheter och leverantörer samt regler som försvårar manipulering av mobil- och telefonnummer. Några förslag kan genomföras via ny EU-lagstiftning genom EU-kommissionens förslag till reformerat betaltjänstregelverk, som för närvarande förhandlas i ministerrådet och EU-parlamentet.
Fram till dess vilar en stor del av skyddet på den enskilda betalaren.
Tre varningstecken: oväntad kontakt, brådska och erbjudanden som är för bra
Oväntad kontakt är första varningstecknet. Kontakter som ser ut att komma från välkända företag, myndigheter eller någon du känner är ett vanligt bedrägeriförsök; bedragare använder falska avsändare för att skapa trovärdighet. Agera inte snabbt – ta tid, tänk efter och kontrollera avsändaren.
Andra tecknet är brådska. Stress och rädsla används för att få dig att fatta ogenomtänkta beslut och göra det bedragaren vill – till exempel för att ett lån påstås ha tagits i ditt namn eller för att pengar är på väg att lämna ditt konto. Kontrollera alltid informationen och ring upp på ett telefonnummer du själv sökt fram från en tillförlitlig källa, inte numret du blev kontaktad på.
Tredje tecknet är erbjudandet som är för bra för att vara sant, till exempel ett investeringserbjudande med löfte om stor och snabb avkastning eller en flörtig kontakt på sociala medier. Kontrollera källan och fråga någon du litar på vad den tycker.
Följ inte alla uppmaningar. Om någon ber dig identifiera dig med Mobilt BankID, klicka på länkar, ladda ner program, lämna personliga uppgifter eller skicka pengar – avsluta konversationen om du inte själv tog första kontakten.
Innan du godkänner med BankID – kontrollera avsikt och mottagare
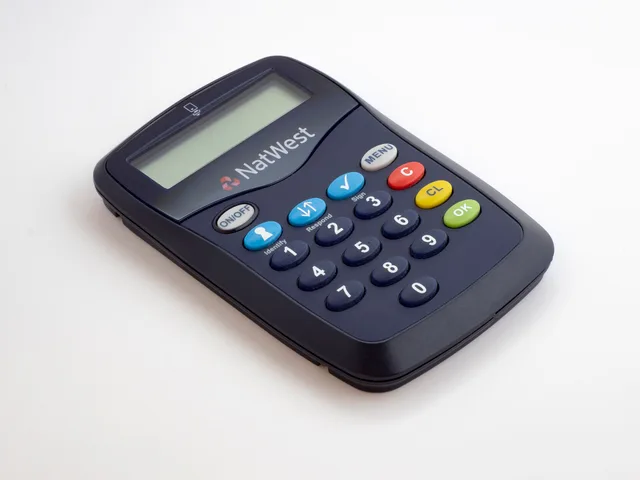
Använd aldrig e-legitimation (Mobilt BankID) eller säkerhetsdosan om någon oväntat kontaktar dig. Läs alltid texten i BankID-appen innan du loggar in eller godkänner. Gör tre kontroller i tur och ordning: vem eller vilket företag du identifierar dig för, vad avsikten är – logga in, signera en betalning eller signera ett avtal – och, vid betalning eller signering, vilken mottagare pengarna går till eller avtalet gäller.
Lämna aldrig ut koder, lösenord eller kortuppgifter, och använd inte BankID eller säkerhetsdosan på uppmaning av någon annan. En bank ringer inte upp och ber dig signera något med e-legitimation eller lämna känslig information. Det mönstret kännetecknar ett befogenhetsbedrägeri, där du själv genomför godkännandet och därför sällan får ersättning i efterhand.
Sänk gränserna i förväg – fyra inställningar som begränsar skadan
Du kan försvåra för bedragarna med säkerhetsinställningar du ändrar själv i bankens app och internetbank. För det första: beloppsgräns för överföringar, så att du inte kan föra över mer än ett visst belopp per dag. Behöver du göra en större överföring kan du sätta en tillfällig beloppsgräns för det enskilda tillfället.
För det andra: beloppsgräns för Swish-överföringar. Då kan du inte föra över mer än ett visst belopp under varje sjudagarsperiod.
För det tredje: slå av och på kortet för internetköp respektive automatuttag vid behov. Då kan en stulen kortuppgift inte användas i kanaler du inte använder.
För det fjärde: ett sparkonto med fördröjd överföring. Swedbank erbjuder Sparkonto Plus, där pengarna inte skickas direkt vid överföringar i internetbanken och appen. Det ger dig tid att tänka efter innan beloppet lämnar dig.
Betalningsmetoden avgör hur lätt betalningen går att stoppa
En omedelbar överföring går igenom inom sekunder och är tillgänglig dygnet runt, året om. Den är i praktiken oåterkallelig: när pengarna väl lämnat kontot finns ingen mekanism i själva överföringen som drar tillbaka dem, och mottagaren kan ha fört dem vidare direkt.
Ett kortköp fungerar annorlunda. Kortköp och transaktioner kan reklameras i efterhand genom en kortreklamation – Swedbanks term för att reklamera kortköp och transaktioner. På Swedbanks sida finns tjänsten Reklamera kortköp och transaktioner – kortreklamation.
Chargeback är mekanismen för att i efterhand få ett kortköp prövat; Swedbank kallar den kortreklamation. Skillnaden mot en omedelbar överföring är avgörande: vid överföringen finns ingen motsvarande väg tillbaka, utan där återstår att spärra, kontakta banken och anmäla.
En chargeback är inte samma sak som en återbetalning. En återbetalning sker när en handlare betalar tillbaka pengar till kortinnehavaren för en returnerad vara, en defekt produkt eller en tjänst. En chargeback innebär att kortutgivaren eller banken återbetalar kortinnehavaren eftersom transaktionen har bestridits.
Kortinnehavaren initierar chargebacken direkt hos sin kortutgivare eller bank. Kortutgivaren eller banken kommunicerar då med handlarens betaltjänstleverantör, som i sin tur kontaktar handlaren. Kortutgivaren eller banken kan också initiera en chargeback, varvid betalningen återförs utan att kortinnehavaren är involverad.
Villkoren i ditt betalningsavtal gäller för reklamationen. Läs dem i förväg, innan du betalar en motpart du inte känner igen sedan tidigare.
Vad som styr en chargeback står inte i det egna avtalet i första hand. Reglerna för användning av Visa eller Mastercard är universella för handlare och betaltjänstleverantörer. Skillnaden ligger i hur betaltjänstleverantören samarbetar med handlaren för att hantera chargeback-ärenden – kontrollera därför både kortnätverkets regler och leverantörens rutin.
Skillnaden har praktisk betydelse så snart något visar sig vara fel. Vid en snabb överföring kan du behöva spärra, kontakta banken och anmäla; för kortköp och transaktioner finns kortreklamation. Vid köp från en motpart du inte känner igen sedan tidigare, särskilt när motparten styr valet av betalningsmetod, kontrollera reklamationsmöjligheten innan du betalar.
Om det redan har hänt: spärra, kontakta banken, reklamera och anmäl
Spärra först det som rörts. Om du har förlorat ditt BankID, ett kort eller din säkerhetsdosa ska du spärra dem omedelbart. Ett bankkort kan du spärra själv i internetbanken, och banken kan sätta spärr på kortet dygnet runt. Körkort spärrar du hos Transportstyrelsen.
Swedbank uppmanar: Anmäl misstänkta händelser direkt till banken och polisen. Banken har spärrhjälp för BankID, dosa och kort. Kortreklamation är den väg Swedbank anger för kortköp och transaktioner.
Kontakta sedan banken omgående på telefon om du misstänker att någon utsatt dig för bedrägeri, eller om du upptäckt något onormalt eller konstigt i bankens digitala tjänster. Är du kund hos en annan bank kontaktar du den banken. Därefter reklamerar du kortköp och transaktioner genom en kortreklamation och anmäler händelsen till polisen.
Vem du vänder dig till beror på ärendet. Banken för spärr och kortreklamation, polisen för anmälan, Transportstyrelsen för körkort.
Den som själv godkänt en betalning med e-legitimation efter att ha blivit manipulerad får enligt nuvarande regelverk sällan ersättning av banken och får stå för förlusten själv. Samma mekanism gör befogenhetsbedrägerier kostsamma: godkännandet kom från dig, även om avsikten kom från någon annan.
För den som tar emot kortbetalningar går ett chargeback-ärende stegvis. Nets tar emot information om ärendet från kortutgivaren eller banken och informerar handlaren via e-post med order-ID, datum, belopp, typ av chargeback och vilken dokumentation som krävs om chargebacken inte godkänns.
Underlaget är just den dokumentationen. Handlaren samlar in och skickar in den till sin betaltjänstleverantör inom den tidsfrist som anges i e-postmeddelandena. Leverantören för sedan dialog med kortutgivaren eller banken å handlarens vägnar.
Kortutgivaren eller banken avgör chargeback-tvisten till fördel för antingen handlaren eller kortinnehavaren. Beroende på typen av chargeback kan handlaren debiteras vid tvistens start och krediteras beroende på ärendets utfall.
Kortinnehavaren har oftast upp till 120 dagar på sig att bestrida ett köp, även om vissa kortnätverk tillåter upp till 365 dagar. Banken utvärderar ärendet, ger det en orsakskod (reason code) och kortnätverket för begäran vidare till den kortinlösande banken.
De vanligaste orsakerna till en chargeback är obehörig användning av debet- eller kreditkort, konsumenttvister och behandlingsfel som felaktiga eller dubbla debiteringar. Dit hör också friendly fraud, där kortinnehavaren bestrider en legitim transaktion trots att varan eller tjänsten mottagits. Återbetalningsbedrägeri ökar.
Checklistan i korthet
Kontrollera avsändare och avsikt före BankID. Oväntad kontakt, brådska och erbjudanden som är för bra för att vara sant är de tre återkommande varningstecknen. Agera inte snabbt, och använd aldrig Mobilt BankID eller säkerhetsdosan på uppmaning av någon som kontaktat dig. Läs alltid texten innan du godkänner: vem eller vilket företag du identifierar dig för, vad avsikten är och vem mottagaren är.
Sätt gränserna innan något händer: beloppsgräns per dag för överföringar med möjlighet till tillfällig höjning, beloppsgräns för Swish per sjudagarsperiod, av- och påslagning av kortet för internetköp och automatuttag samt ett sparkonto där överföringen fördröjs. Swedbank erbjuder Sparkonto Plus för det fördröjda sparandet. Välj betalningsmetod med reklamationsmöjligheten i åtanke.
Kortreklamation är termen för att reklamera kortköp och transaktioner – chargeback. För en omedelbar överföring finns ingen motsvarande mekanism; där återstår spärr, bankkontakt och polisanmälan. Läs villkoren i ditt betalningsavtal i förväg.
Chargeback i korthet: kortinnehavaren initierar den hos sin kortutgivare eller bank, som kommunicerar med handlarens betaltjänstleverantör, som i sin tur kontaktar handlaren. Kortutgivaren eller banken kan också initiera en chargeback. Reglerna för Visa och Mastercard är universella för handlare och betaltjänstleverantörer, och kortutgivaren eller banken avgör tvisten.
Tidsfrister i korthet: kortinnehavaren har oftast upp till 120 dagar att bestrida ett köp, medan vissa kortnätverk tillåter upp till 365 dagar. Den som tar emot kortbetalningar skickar in dokumentationen inom den tidsfrist som anges i ärendet – med order-ID, datum, belopp och typ av chargeback.
Kontrollera i betalningsavtalet: hur betaltjänstleverantören samarbetar vid en chargeback, vilken dokumentation som krävs och att en chargeback inte är samma sak som en återbetalning. Till grund ligger kortnätverkets regler för Visa och Mastercard.
Om något redan har hänt: spärra BankID, kort eller dosa omedelbart, kontakta banken omgående på telefon, reklamera kortköp och transaktioner och anmäl till polisen. Räkna inte med ersättning om du själv godkänt betalningen efter att ha blivit manipulerad.